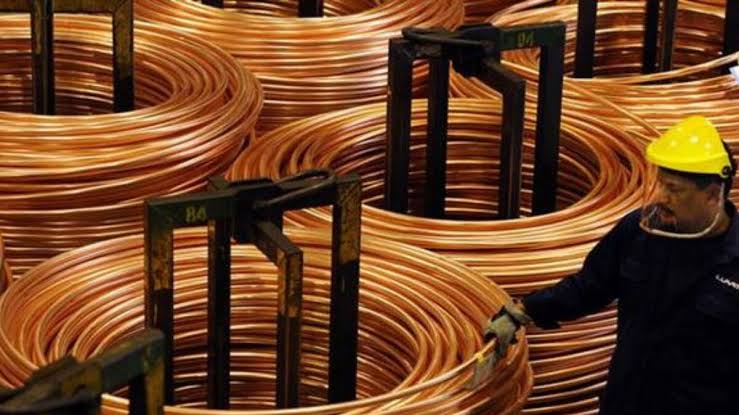
10月末铜价走弱,宏观避险情绪暂时压过即时供应紧张的证据。伦敦金属交易所三个月期铜在上午后段跌0.9%至每吨约14227美元,盘中触及一周低点14216美元。该合约10月可能跌约1%,结束连续三个月上涨,成为6月以来首次月跌。
价格此前在9月创下每吨14875美元纪录。人工智能基础设施巨额支出的回报受到质疑,油价仍高,资金转向债券,投资者因而降低对增长敏感资产的敞口。铜既反映工业需求,也反映持有美元计价周期资产的成本,对这种组合格外敏感。
金融市场信号却与实货市场不一致。现货铜相对于远期合约的升水仍高,构成奖励可立即交付金属持有人的现货溢价结构。数月以来金属流向美国仓库,减少传统交易中心的可用量,因此期货下跌不表示消费者能够轻易取得近期供应。
中国提供第二个紧张信号。进口铜洋山升水约每吨205美元,接近13年高位,国内废铜供应也受限。高进口升水说明买家愿意在国际基准之上付费以确保材料,但它本身不能证明终端制造需求正在加速。
蒙古Oyu Tolgoi这一重要铜矿仍有供应风险。地下作业因地震事件暂停,运营方在安全检查后逐步恢复,并表示局部落石未造成结构损坏,两名工人受轻伤。因此,事件带来运营不确定性,却尚未证明会长期停产或造成确定产量损失。
基准价格下降与实货升水强劲的分化,对矿商、冶炼厂和制造商都重要。若跌势持续,矿商收到的参考价格较低;加工企业却仍面对昂贵即期材料与采购困难。冶炼厂还要管理加工费、精矿供应和库存地点,这些并未完全反映在期货报价中。
其他基本金属表现不一,并非工业品全面崩跌。锡跌1.9%至每吨约48505美元并触及六个月低点,但现货升水升至2024年4月以来最高,印度尼西亚精炼锡出口下降。铝和铅大致持平,锌微跌,镍小幅上涨。
下一步取决于实货短缺能否持续到足以压过避险仓位。市场将观察交易所价差与库存、中国进口升水、废料流向、Oyu Tolgoi复产以及实际工厂订单。10月月跌打破动能,但强劲近月升水警告不能把它当作供应充裕的证据。