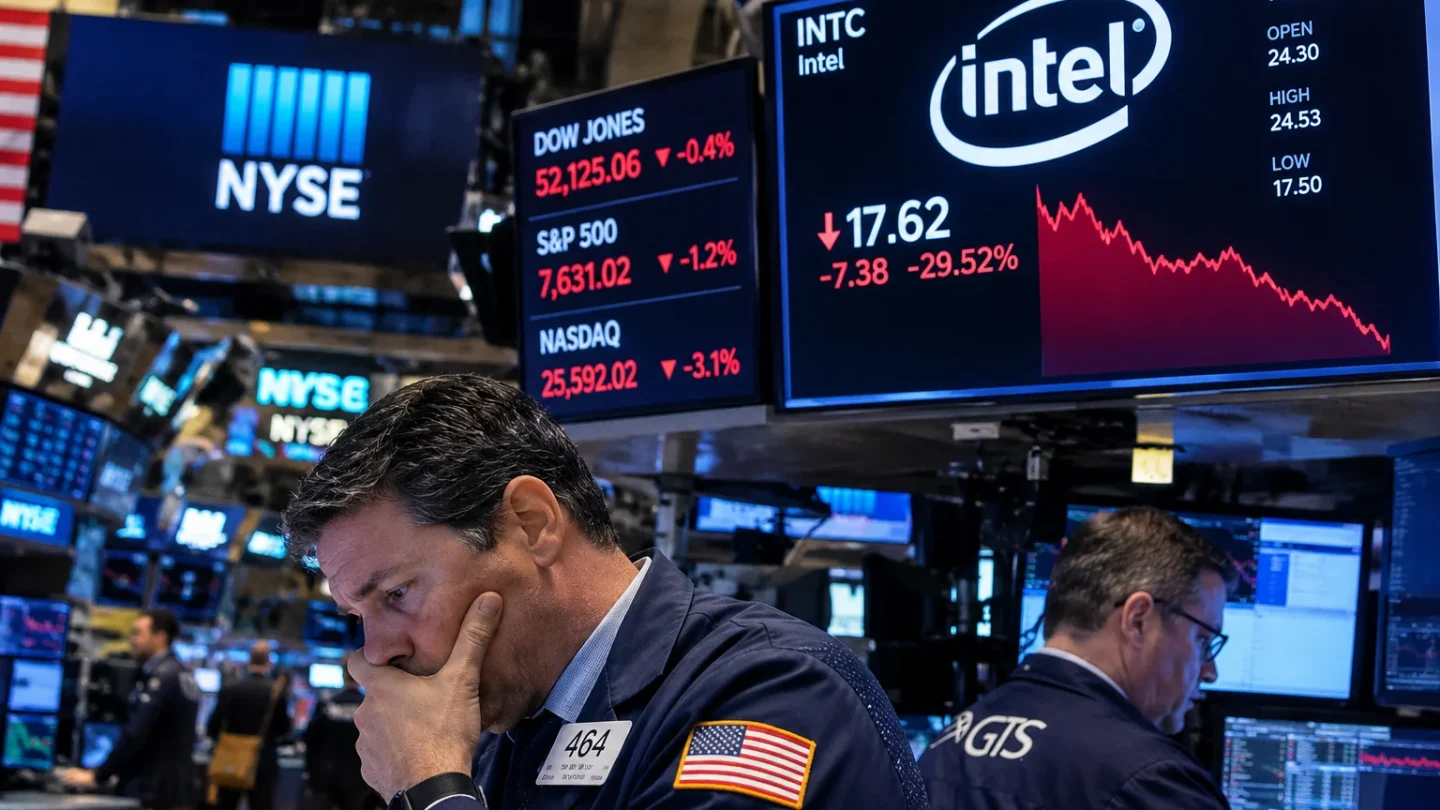
美国股市周五大幅收低,投资者重新评估人工智能投资周期的成本与兑现时间。标普500指数跌1.8%至7580.07点,创6月以来最大单日跌幅;科技股为主的纳斯达克综合指数跌2.9%至25437点;道琼斯指数跌572.25点或1.1%,收于51770.31点。
公司层面最大跌幅来自Intel。其利润预测低于预期,股价下挫近29%,为1974年以来最差单日表现。这说明市场可以因人工智能叙事给予溢价,但一旦业绩指引无法支持估值中隐含的资本投入、执行和利润率假设,定价也会迅速反转。
Amazon业绩显示数据中心和人工智能能力支出再次增加,也加重压力。云需求可能保持强劲,股东仍会质疑折旧密集型基础设施需要多久才能产生足够收入与现金流。因此,市场并非否认人工智能需求,而是在重估融资强度、利润率和回收期。
抛售并不局限于一家公司。Nvidia跌4.2%,其他科技及加密资产相关股票也走弱,放大纳斯达克跌势。指数领导权过度集中会加强这一效果:大型公司同步下跌时,即使许多小企业并未面对同样投资周期,其权重也会拖累广泛基准。
跨资产表现显示资金整体降低风险,而不仅是股票板块轮动。投资者买入政府债券,使美债收益率下降,同时油价上涨。较低收益率长期可能支持科技股估值,但在紧张交易日里,它首先可能反映对增长、盈利或地缘风险的担忧。
全周表现没有周五那么剧烈。标普500跌0.6%,道指跌0.9%,纳斯达克跌2%,Russell 2000却涨1.3%。这可能显示资金从超大型科技股转向较小企业,但一周数据不足以证明市场领导范围已经持续扩大。
年内走势仍为正:标普500涨10.7%,道指涨7.7%,纳斯达克涨9.4%,Russell 2000涨13.3%。这些涨幅意味着估值与预期仍高。单日大跌既可能只是上涨过程中的调整,也可能警告投资者开始要求昂贵投资计划提供更多证据。
下一步要看利润、云订单、人工智能使用量与自由现金流能否验证已宣布资本支出。信用条件、美债收益率和下跌广度同样重要。周五收盘记录了一次明显重估,却不能证明人工智能周期已经失败或熊市已经开始。