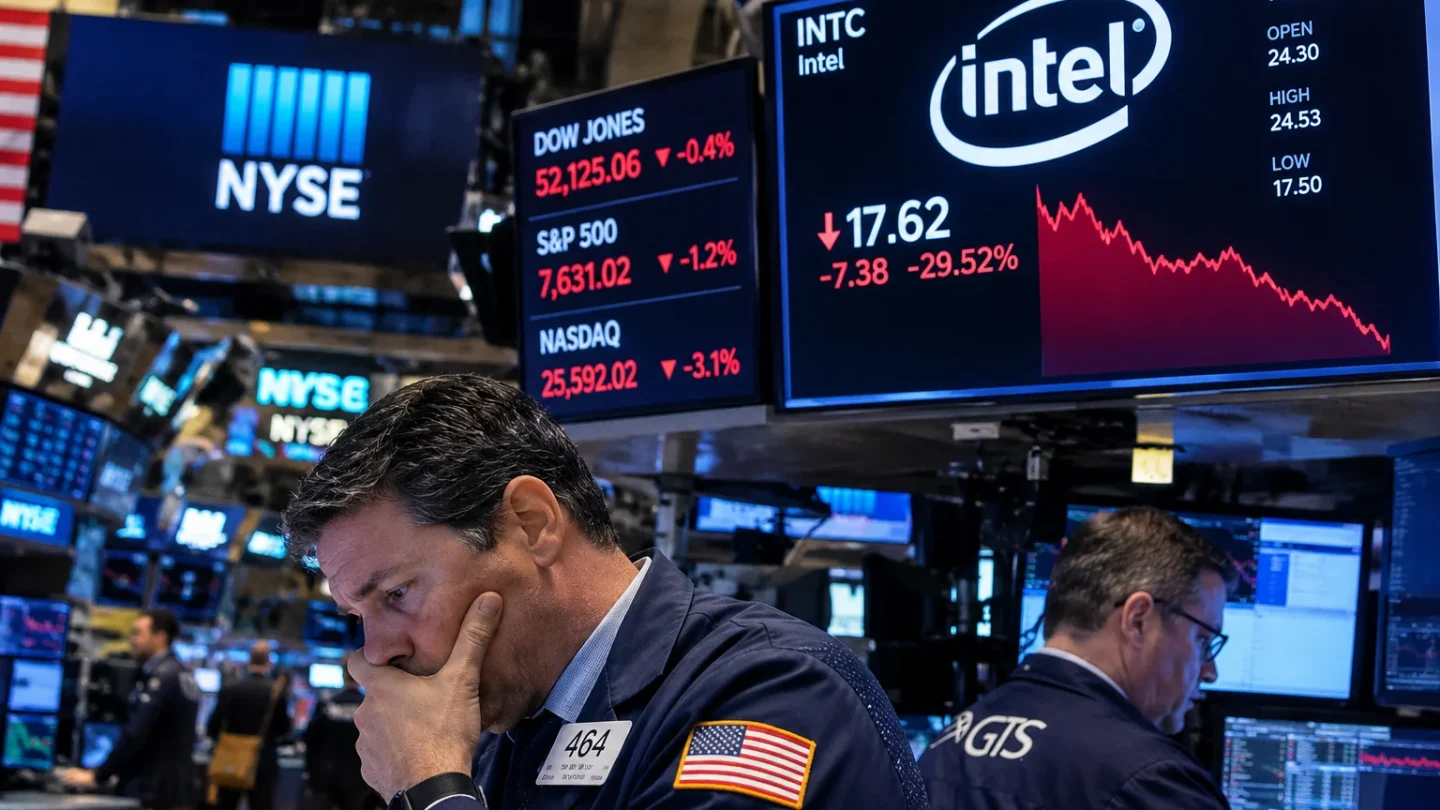
أغلقت الأسهم الأميركية على انخفاض حاد الجمعة مع إعادة تقييم تكلفة دورة الاستثمار في الذكاء الاصطناعي وموعد عائدها. خسر S&P 500 نسبة 1.8% إلى 7,580.07، وهي أسوأ خسارة منذ يونيو. وهبط Nasdaq بنسبة 2.9% إلى 25,437، وفقد Dow مقدار 572.25 نقطة أو 1.1% إلى 51,770.31.
كانت Intel صاحبة أقسى حركة إذ هبطت قرابة 29% بعد توقع ربح دون الانتظارات، في أسوأ جلسة منذ 1974. يبين ذلك سرعة انقلاب سوق تكافئ قصة الذكاء الاصطناعي عندما لا تدعم التوقعات فرضيات رأس المال والتنفيذ والهامش المضمنة في التقييم.
زادت Amazon الضغط بعدما أظهرت ارتفاعاً آخر للإنفاق على مراكز البيانات وقدرة الذكاء الاصطناعي. قد يبقى طلب السحابة قوياً ومع ذلك يسأل المساهمون كم يلزم البنية كثيفة الاستهلاك لتوليد إيراد ونقد كافيين. السوق لم ينف الطلب بل أعاد تسعير كثافة التمويل والهامش ومدة الاسترداد.
تجاوز البيع سهماً واحداً. خسرت Nvidia نسبة 4.2% وضعفت أسهم تقنية ومرتبطة بالأصول المشفرة، فزاد هبوط Nasdaq. تركّز قيادة المؤشر يضخم الأثر: عندما تهبط أكبر الشركات معاً يسحب وزنها المؤشرات حتى لو لم تتعرض شركات أصغر لدورة الإنفاق نفسها.
أشارت الأصول الأخرى إلى خفض المخاطر لا مجرد دوران قطاعي. تراجعت عوائد سندات الخزانة مع شراء الدين الحكومي وارتفع النفط. قد تدعم العوائد الأقل تقييم التقنية لاحقاً، لكنها في جلسة مضطربة تعكس أولاً القلق على النمو أو الربحية أو الجغرافيا السياسية.
كانت نتيجة الأسبوع أقل حدة. خسر S&P 500 نسبة 0.6% وDow نسبة 0.9% وNasdaq نسبة 2%، فيما ربح Russell 2000 نسبة 1.3%. يوحي التباين بتحول من الشركات التقنية العملاقة إلى الأصغر، لكن أسبوعاً لا يثبت اتساعاً دائماً للقيادة.
ظل العام إيجابياً: ارتفع S&P 500 بنسبة 10.7% وDow بنسبة 7.7% وNasdaq بنسبة 9.4% وRussell 2000 بنسبة 13.3%. تبقي المكاسب التقييمات والتوقعات عالية. قد يكون الهبوط اليومي تصحيحاً داخل صعود وتحذيراً بأن السوق يطلب دليلاً أكبر للمشاريع المكلفة.
الاختبار التالي هو أن تثبت الأرباح وحجوزات السحابة واستخدام الذكاء الاصطناعي والتدفق النقدي النفقات المعلنة، مع مراقبة الائتمان والعوائد واتساع البيع. إغلاق الجمعة إعادة تسعير مهمة، لا برهاناً على فشل دورة الذكاء الاصطناعي أو بدء سوق هابطة.