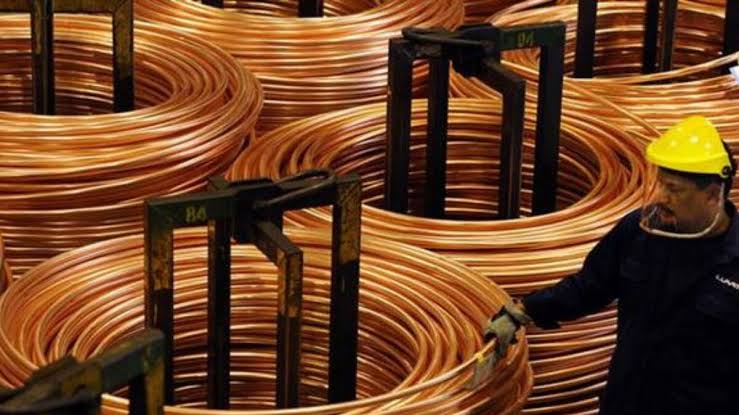
ضعف النحاس في نهاية أكتوبر لأن النفور من المخاطر تغلب على دلائل ضيق العرض الفوري. هبط عقد لندن لثلاثة أشهر 0.9% إلى نحو 14,227 دولاراً للطن بعدما لمس 14,216، أدنى مستوى في أسبوع. كان يتجه لخسارة شهرية تقارب 1%، الأولى منذ يونيو بعد ثلاثة أشهر من الصعود.
جاء التراجع بعد رقم قياسي 14,875 دولاراً في سبتمبر. خفض المستثمرون الأصول الدورية مع سؤال عائد الإنفاق على بنية الذكاء الاصطناعي وارتفاع النفط والتحول للسندات. النحاس حساس لأنه يعكس الطلب الصناعي وكلفة الاحتفاظ بأصل دوري مقوم بالدولار.
لكن الإشارة المالية لم تطابق السوق الفعلية. بقيت علاوة النحاس النقدي على العقود اللاحقة مرتفعة، وهي بنية تكافئ حائز المعدن المتاح فوراً. خفضت شحنات استمرت شهوراً إلى مخازن الولايات المتحدة الكميات في المراكز التقليدية، لذلك لا تعني العقود الأضعف سهولة الشراء القريب.
قدمت الصين دليلاً آخر. بلغت علاوة Yangshan على النحاس المستورد نحو 205 دولارات للطن قرب أعلى مستوى في 13 عاماً، وكانت الخردة المحلية محدودة. تبين العلاوة استعداد المشتري للدفع فوق المرجع لتأمين المادة، لكنها لا تثبت وحدها تسارع طلب المصانع النهائي.
ظل خطر العرض في Oyu Tolgoi بمنغوليا. توقفت العمليات تحت الأرض بعد حدث زلزالي ثم بدأ تشغيل تدريجي بعد مراجعات السلامة. لم يسبب سقوط صخري محلي ضرراً هيكلياً وأصيب عاملان إصابات غير مهددة للحياة. نشأ عدم يقين من دون إثبات توقف طويل أو خسارة إنتاج محددة.
يفرق الانقسام بين السعر المرجعي وعلاوة المعدن للمناجم والمصاهر والمصانع. يتلقى المنتج سعراً أقل إذا استمر الهبوط، فيما يواجه المصنع مادة فورية غالية وصعبة الشراء. وتدير المصاهر رسوم المعالجة وتوفر المركز وموقع المخزون، وهي عوامل لا يلخصها سعر العقود.
كانت المعادن الأخرى مختلطة لا في انهيار صناعي موحد. هبط القصدير 1.9% إلى نحو 48,505 دولارات وسجل أدنى ستة أشهر، رغم أن علاوته النقدية هي الأعلى منذ أبريل 2024 وتراجعت صادرات إندونيسيا المكررة. استقر الألمنيوم والرصاص، وانخفض الزنك قليلاً وارتفع النيكل.
يتوقف الاتجاه على استمرار الندرة الفعلية بما يكفي لتجاوز المراكز الدفاعية. ستراقب السوق الفروق والمخزونات وعلاوة الصين والخردة وإعادة تشغيل Oyu Tolgoi وطلبات المصانع. الخسارة الشهرية تكسر الزخم، لكن علاوات القريب تمنع اعتبارها دليلاً على وفرة العرض.