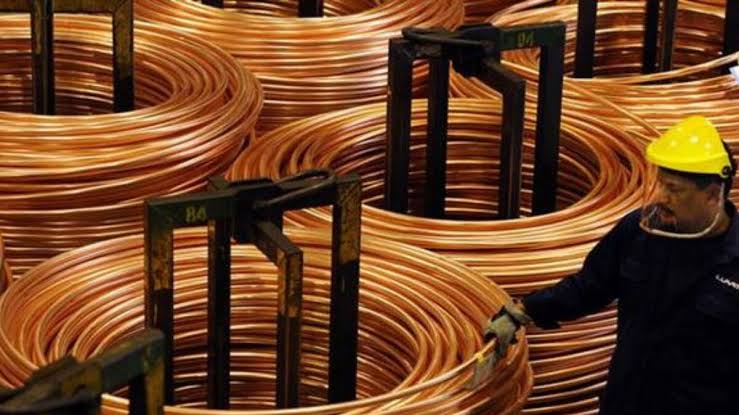
El cobre se debilitó al final de octubre porque la aversión macroeconómica al riesgo superó las señales de oferta inmediata ajustada. El contrato a tres meses en Londres bajó 0,9% a unos US$14.227 por tonelada y tocó US$14.216, mínimo de una semana. Se encaminaba a perder cerca de 1% en octubre, primera baja mensual desde junio tras tres avances.
El retroceso siguió al récord de US$14.875 alcanzado en septiembre. Los inversores reducían exposición a activos cíclicos ante dudas sobre el retorno del gasto en infraestructura de IA, petróleo elevado y migración hacia bonos. El cobre refleja tanto demanda industrial como el costo de sostener un activo cíclico denominado en dólares.
La señal financiera no coincidía con el mercado físico. La prima del cobre al contado sobre contratos posteriores seguía elevada, una backwardation que recompensa metal disponible de inmediato. Meses de envíos hacia depósitos estadounidenses redujeron existencias en centros tradicionales, por lo que futuros más débiles no implicaban abastecimiento fácil.
China ofrecía otra señal de estrechez. La prima de Yangshan por cobre importado rondaba US$205 por tonelada, cerca de un máximo de 13 años. La chatarra doméstica también estaba limitada. Una prima alta muestra disposición a pagar más por material, aunque no demuestra por sí sola aceleración de la demanda manufacturera final.
El riesgo de oferta seguía visible en Oyu Tolgoi, Mongolia. La operación subterránea se detuvo tras un evento sísmico. Luego comenzó un reinicio progresivo después de revisiones de seguridad; un desprendimiento local no causó daño estructural y dos trabajadores sufrieron lesiones no letales. Hubo incertidumbre, pero no se estableció una parada larga ni pérdida cuantificada.
La divergencia importa para mineras, fundiciones y fabricantes. Los productores reciben menor referencia si la baja persiste, mientras los transformadores aún enfrentan metal inmediato caro y compras difíciles. Las fundiciones deben gestionar cargos, concentrado y ubicación de inventarios, factores que la cotización de futuros no resume.
Otros metales mostraron un cuadro mixto, no un colapso uniforme. El estaño cayó 1,9% a unos US$48.505 y tocó mínimo de seis meses, aunque su prima al contado llegó al nivel más alto desde abril de 2024 y bajaron las exportaciones refinadas de Indonesia. Aluminio y plomo quedaron estables, zinc cedió y níquel subió levemente.
La dirección dependerá de si la escasez física dura lo suficiente para vencer las posiciones defensivas. Importarán diferenciales e inventarios, primas chinas, chatarra, reinicio de Oyu Tolgoi y órdenes fabriles. La baja mensual rompe el impulso, pero las primas inmediatas impiden interpretarla como abundancia de oferta.