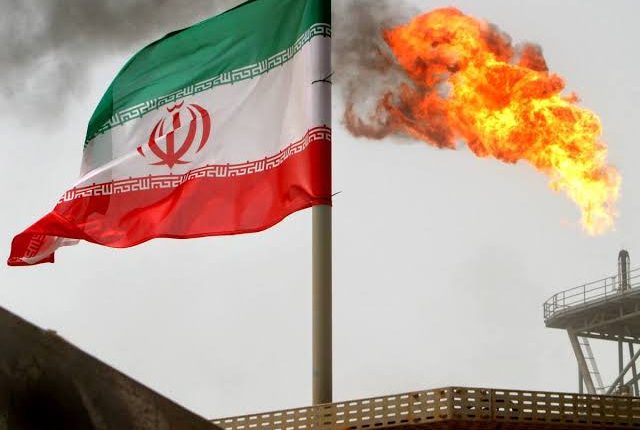
亚洲早盘油价上涨,市场对实物供应风险的重视超过外交降温可能。近月WTI上涨0.6%至每桶100.47美元,布伦特上涨0.5%至114.45美元。这些是盘中价格,不是结算价或持续上涨保证。
谈判前景缓解部分政治紧张,却未引发有意义的持续抛售。沙特称袭击后已控制Ras Tanura附近火情,交易员因而更关注现场情况。该地是沙特最大原油出口终端,即使受控事件也会影响供应安全认知。
战略设施附近火灾并不等于长期产量或出口能力已被证实损失。必须区分物理损害、预防性操作以及投资者为更大中断可能支付的风险溢价。现有信息提高担忧,却未量化永久退出市场的原油。
运输体系仍受限。霍尔木兹海峡七日平均流量约每日934万桶,为战前1715万桶基准的54%。但10月中东非伊朗原油出口平均约1670万桶,高于战前1630万桶。
两组数字并不矛盾。生产商可改道、使用替代终端、增加船对船转运或动用物流缓冲,即使主要海峡低于正常水平。总出口韧性降低即时短缺,却不能消除拥堵、延迟、袭击风险和复杂路线。
保险与运费会在大规模停产前把安全风险传导至到岸价格。受攻击威胁的船舶需要更昂贵保险,额外转运占用油轮,较长路线增加成本。因此即使出口总量坚挺,摩擦也能支撑油价。
预测上调反映这种差异。一家大型银行把2026年底布伦特预测从100美元调至110美元,并提高2027年预测,理由是船只与物流风险未正常化。这是条件判断,不是价格承诺。
下一步关键是Ras Tanura官方损失评估、终端吞吐、油轮追踪、保险费、库存和可核实外交进展。上涨说明市场仍要求供应不确定性补偿,却不能证明长期中断或所有外交失败。