Grupo México第二季度净利润达到22亿美元,同比接近增长79%,远高于分析师预期的16.6亿美元。收入增长35%至57.1亿美元,也略高于56.5亿美元的共识预测;本季度价格对盈利的贡献明显大于实际产量。
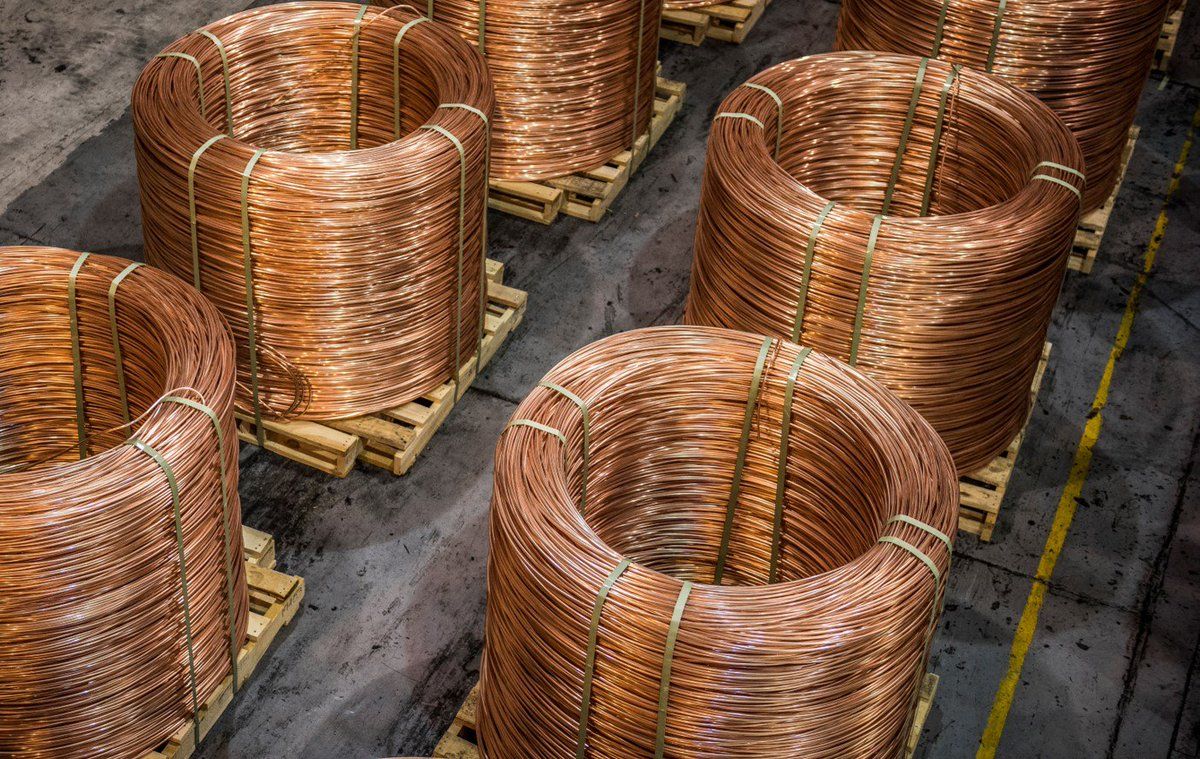
铜是核心动力。集团铜的实现价格同比上涨30.5%至每磅6.16美元,矿业部门销售额增长41.3%。价格上升充分抵消了季度铜产量下降3.7%至257,537吨的影响。
产量下降来自秘鲁业务和美国Asarco,墨西哥资产的增长提供部分抵消。价格与产量的反差很重要:本季度现金创造能力改善,却不能单独证明集团矿业产能已经扩张。
Grupo México维持2026年铜产量103.4万吨的指引。要实现目标,下半年需要更强执行,尤其是修复第二季度产量不足的资产。盈利也继续依赖铜价能否维持,因为高价已成为利润率的主要支撑。
公司把资本投向秘鲁Tía María铜项目。集团通过十年期高级无担保债券融资12.5亿美元,计划用于开发。截至季度末,项目完成42%,目标在2026年下半年投产,因此施工进度和试运行将成为下一轮检验。
增长计划还延伸至运输业务。Grupo México正在评估收购巴西一项铁路资产的股份,并等待阿根廷货运铁路招标结果。公司只有在能够完全控制基础设施和运营的情况下才会考虑阿根廷机会,明确排除了少数股权或分散经营角色。
该战略体现Germán Larrea控制下矿业、运输和基础设施的组合。强劲铜业现金流可以支持多个平台的项目与收购,但也形成关联风险:建设延误、产量不达标和铜价回落可能同时削弱融资缓冲。
下一步节点可量化:推动Tía María从42%完成度进入投产、产铜足以达到103.4万吨,并决定巴西与阿根廷铁路机会是否符合控制要求。在这些目标实现前,79%的利润增长主要仍是由价格推动,并为更广泛扩张提供资金。