Grupo México получил $2,20 млрд чистой прибыли во втором квартале, почти на 79% больше год к году и значительно выше прогноза $1,66 млрд. Выручка выросла на 35% до $5,71 млрд, немного превысив консенсус $5,65 млрд, поскольку цены внесли больший вклад, чем физические объемы.
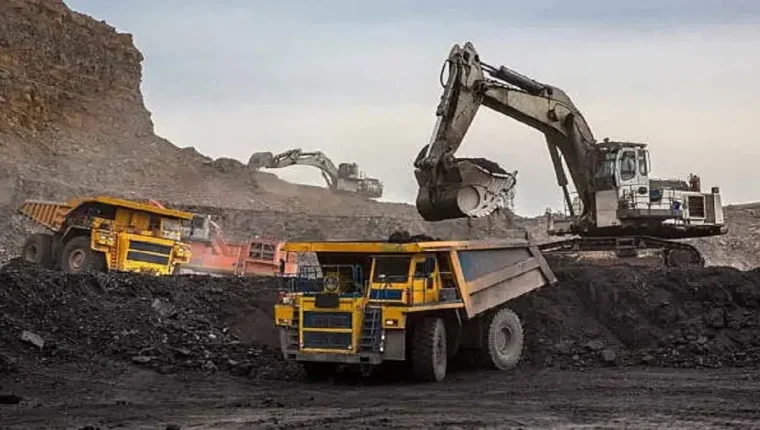
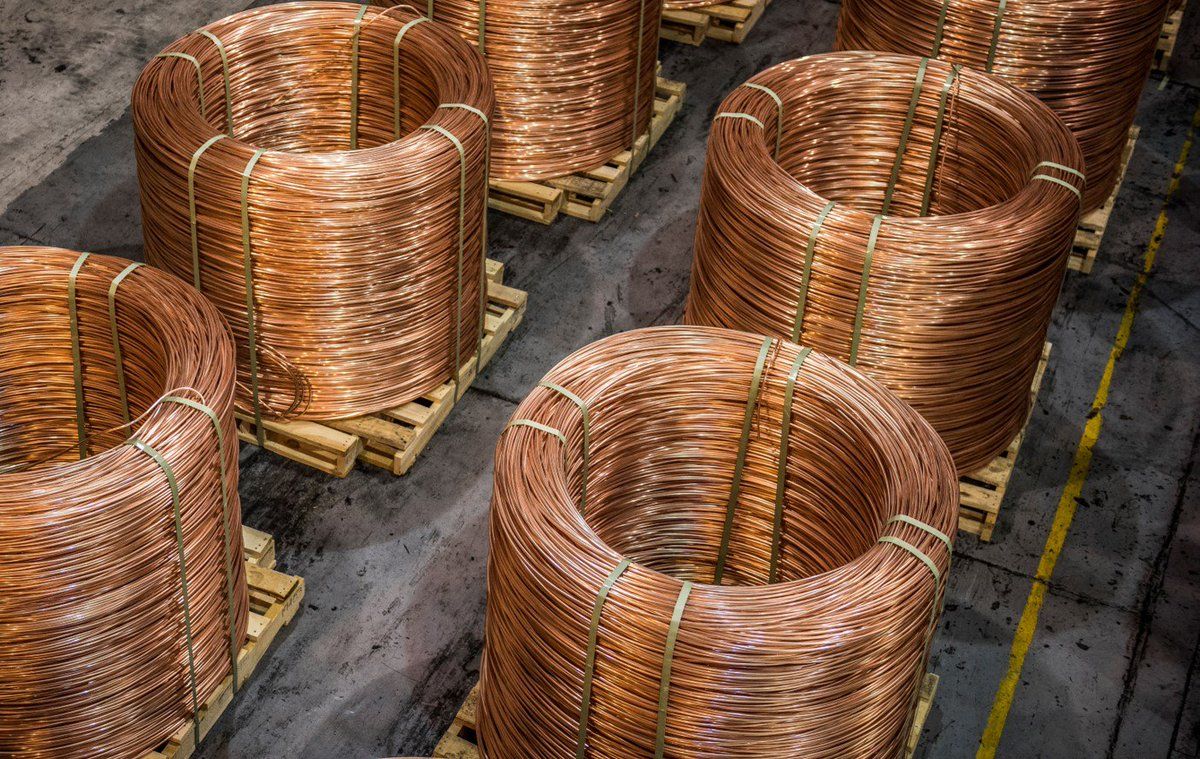
Главным фактором стала медь. Цена реализации выросла на 30,5% до $6,16 за фунт, а продажи горнодобывающего подразделения — на 41,3%. Это с запасом компенсировало снижение квартальной добычи на 3,7% до 257 537 тонн.
Спад объемов произошел в Перу и на Asarco в США, частично компенсированный Мексикой. Контраст важен: квартал усилил денежный поток, но сам по себе не доказал расширения производственной мощности группы.
Grupo México сохранила прогноз на 2026 год в 1,034 млн тонн меди. Для выполнения нужна более сильная работа во втором полугодии, особенно на просевших активах. Прибыль также зависит от устойчивости цены, ставшей главным источником маржи.
Компания направляет капитал в медный проект Tía María в Перу. Она привлекла $1,25 млрд десятилетними старшими необеспеченными облигациями для развития. На конец квартала готовность составляла 42%, а запуск намечен на второе полугодие 2026 года.
Рост охватывает транспорт. Grupo México изучает долю в железнодорожном активе Бразилии и ждет итогов тендера на грузовые железные дороги Аргентины. Аргентинская возможность интересна только при полном контроле инфраструктуры и операций, без миноритарной или раздробленной роли.
Стратегия отражает сочетание добычи, транспорта и инфраструктуры группы под контролем Germán Larrea. Сильный медный поток финансирует проекты и приобретения, но связывает риски: задержки строительства, промахи добычи и падение цены одновременно уменьшат резерв.
Следующие проверки измеримы: довести Tía María с 42% до запуска, добыть 1,034 млн тонн и решить, отвечают ли железнодорожные активы в Бразилии и Аргентине требованию контроля. Пока рост прибыли на 79% — прежде всего ценовой результат, финансирующий более широкую экспансию.