Adani Ports and Special Economic Zone acordó comprar 100% de Evos a Igneo Infrastructure Partners. La operación en efectivo asigna un valor empresa de €2.560 millones, unos US$2.880 millones, y un valor de capital de €1.180 millones. El primero incorpora deuda neta; el segundo corresponde al vendedor.
Evos opera ocho terminales de líquidos en Países Bajos, Alemania, España, Bélgica y Malta. Suma 6,3 millones de m³, 452 tanques, 63 atraques y 37 millones de toneladas operadas en 2025, con conexiones a Schiphol y al sistema centroeuropeo.
En 2025 registró €392 millones de ingresos y €219 millones de EBITDA, margen de 56%. El múltiplo es 11,7 veces EBITDA, con ocupación media de 99% y contratos take-or-pay e indexados. Son fortalezas, no garantías contra renovación o contraparte.
La compra se financiará con deuda y MUFG comprometió hasta €2.800 millones. El apalancamiento pro forma sería 2,76 veces EBITDA y la empresa proyecta cerca de 2,5 veces en 2027. Esa baja depende de resultados y caja futuros.
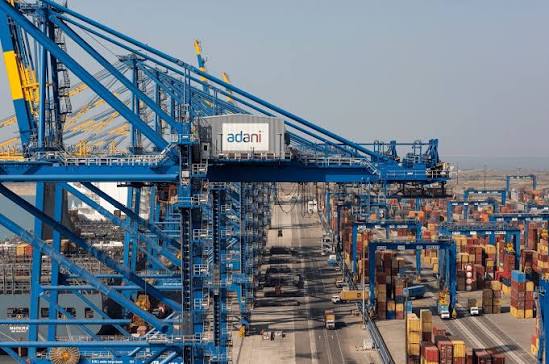
La operación instala a Adani en Europa y amplía su red a 28 puertos y terminales en diez países. Diversifica contenedores y graneles hacia combustibles, químicos, SAF, biocombustibles, metanol y bioetanol.
La transición energética no es automática: tanques y ductos pueden requerir inversión y certificación, mientras demanda, regulación y carbono afectan uso. El valor dependerá de administrar hidrocarburos y productos nuevos de manera paralela.
La transacción está firmada, no cerrada. Faltan aprobaciones, condiciones y consulta con consejos laborales. La acción cayó 1,3%, reacción que puede reflejar precio, deuda y ejecución, no un veredicto definitivo.
Las pruebas serán autorizaciones, financiación final, ajustes, cierre, EBITDA, ocupación, renovación y apalancamiento. El valor anunciado muestra escala, pero no demuestra todavía integración ni desapalancamiento.