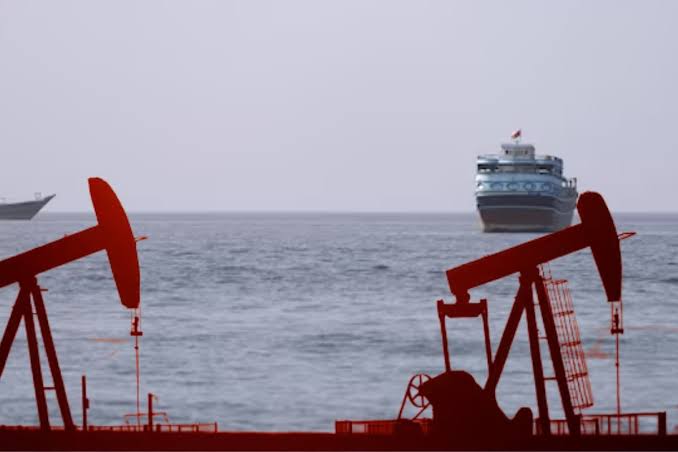
Brent se encaminaba a caer cerca de 16% en la semana del 6 de noviembre, su mayor baja porcentual desde el inicio de la pandemia y la mayor en dólares desde 1988. WTI perdería 13%. El viernes, Brent subía 0,3% a US$98,60 y WTI 0,5% a US$91.
La caída siguió a una rápida reducción de prima geopolítica tras el triunfo demócrata en ambas cámaras. El mercado infirió posible distensión en la guerra con Irán y más exportaciones. El miércoles el crudo cayó 8%. Inferencia no equivale a cese del fuego.
Primas físicas de crudos de Oriente Medio volvieron hacia niveles previos al conflicto y analistas vieron un balance acercándose a sobreoferta tras destrucción de demanda. La venta tecnológica también redujo apetito financiero por commodities.
El excedente no es uniforme. Refinerías requieren calidades específicas y rutas alteradas exigen viajes más largos y trasbordos cerca de Hormuz. Barriles teóricos no resuelven ubicación, flete, seguro ni programación.
Los ataques sostuvieron el piso. Datos marítimos mostraron incidentes contra buques petroleros cerca de récord y se informaron tres tanqueros adicionales. Cada hecho sube seguro y demora o desvía cargas aunque no destruya producción.
Por eso hubo oscilación: la expectativa diplomática baja la prima bélica, pero tránsito inseguro conserva una prima logística. Brent cerca de US$98 aún puede ser costoso y no indica normalización de rutas.
El vencimiento de diciembre el 30 de octubre y el cambio de contrato también alteran cálculos semanales según hora y referencia. La conclusión permanece: reversión excepcional y recuperación parcial.
Una baja durable exige acuerdo creíble, Hormuz seguro, flete y seguro normales, exportaciones restauradas y excedente utilizable. Nuevos ataques o fracaso diplomático pueden ajustar el mercado rápidamente.