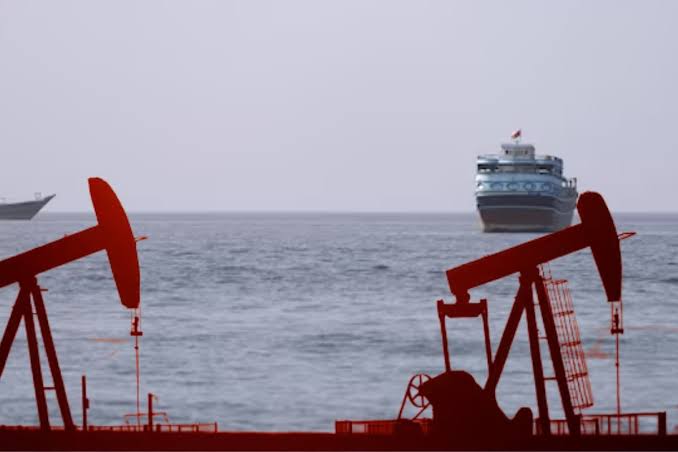
截至11月6日,Brent周跌幅约16%,可能创疫情初期以来最大百分比跌幅和1988年有记录以来最大美元跌幅;WTI或跌13%。周五1月Brent在11时29分GMT升0.3%至98.60美元,WTI升0.5%至91美元。
美国中期选举使民主党控制两院后,市场迅速下调地缘风险溢价,推断美以对伊朗战争可能降级并释放更多出口。油价周三单日跌8%至两个月低点,但政治推断并非停火或签署协议。
中东基准原油现货升水回到冲突前水平附近,高价破坏需求后,分析师认为平衡向过剩松动。科技股和风险资产抛售也降低商品需求,说明金融仓位与实物桶共同作用。
过剩并非各品级和地区一致。炼厂只能处理特定原油,航线中断要求更长航程及霍尔木兹附近船对船转运。账面桶数无法立刻解决正确原油在正确炼厂的问题。
油轮袭击为价格提供底部。海事安全数据显示海湾和霍尔木兹运油船袭击接近纪录,伊朗报告另有三艘油轮受袭。即使产量未永久减少,保险、装载和绕航成本也会上升。
这解释双向剧烈波动:降级预期压低战争溢价,不安全通行保留物流溢价。Brent从极端高位回落仍可能昂贵,98美元不代表航线和供应正常。
合约机制也影响周度比较。12月合约10月30日到期后前月合约换月,不同合约和观察时间可产生不同百分比,但两大基准异常反转及周五仅小幅收复仍明确。
持续下跌需要可信的伊朗协议、更安全的通行、正常运费保险、出口恢复和可用原油真正过剩。新袭击或外交反弹可迅速收紧基本面。