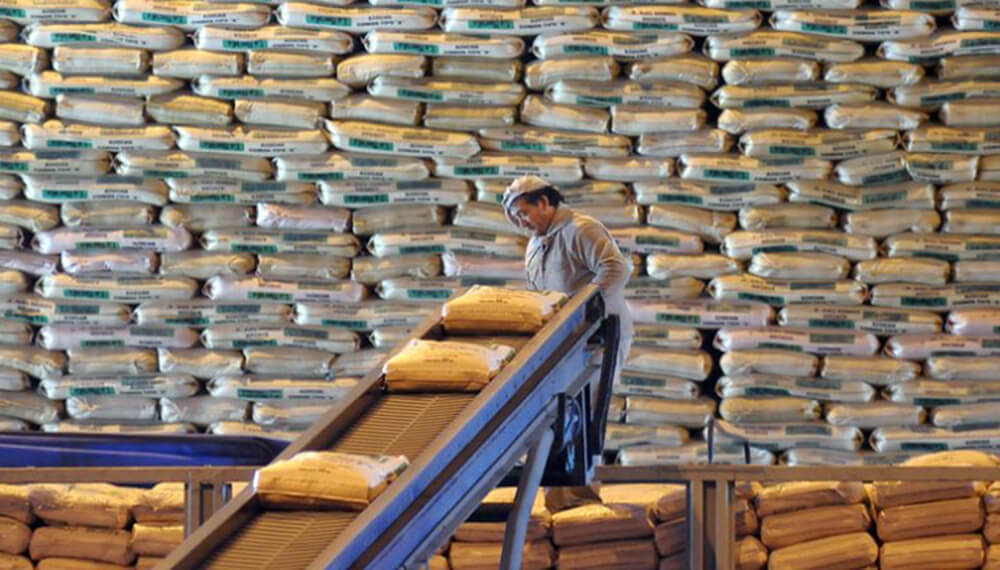
11月5日原糖期货跌至一个月低点,糖、可可和咖啡合约普遍走低。14时13分GMT,原糖跌3%至每磅18.49美分,盘中触及18.39;白糖跌1.6%至每吨501.30美元。这些是盘中价格。
巴西货币是重要渠道。政治不确定性令雷亚尔走弱,提高美元出口换算后的本币价值,鼓励糖厂增加套期卖盘。汇率驱动销售可使期货跌幅超过实体作物基本面变化。
印度报告10月糖产量强劲,增加另一主要产地的供应预期。Associated British Foods预计在2025/26财年盈利下降14%后再度下滑,糖业务亏损扩大;公司结果还受成本和业务组合影响。
伦敦可可跌0.7%至每吨4193英镑,盘中一个月低点4157;纽约可可跌0.5%至5409美元,低点5343。市场权衡加纳产量复苏可能,以及历史高价压制加工和消费后的需求疲弱。
可可平衡还取决于加纳和科特迪瓦的天气、病害、农场投资、港口与政策,以及库存和加工利润。单一产地恢复预期可压低期货,却不能保证全球库存快速重建。
阿拉比卡跌1.6%至每磅2.8750美元,罗布斯塔跌0.9%至每吨3213美元。明年作物前景较好,但近期认证供应仍紧张,因此未来产量不能直接等同当前可用量。
11月2日交易所监测阿拉比卡库存220917袋,一周前225610袋,一年前431481袋。越南前十个月出口咖啡156.9万吨,同比增长18.8%;这利于罗布斯塔,但不会立即补充认证阿拉比卡。
三个市场同跌却原因不同:糖受汇率与套保影响,可可受西非恢复与弱需求影响,咖啡则是未来乐观对近端库存稀缺。结算价和后续实体数据将判断是否形成持续趋势。