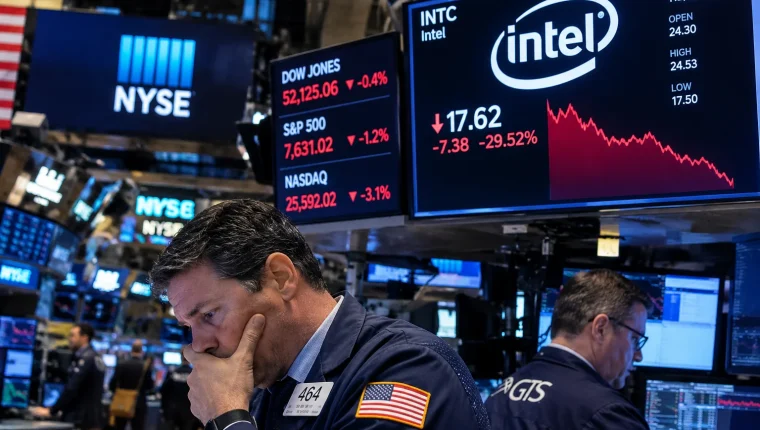
民主党赢得参众两院后,市场出现两阶段反应。股指期货因担心人工智能和数据中心监管而一度下跌2%,随后逢低买盘收复跌幅,欧洲交易时段略转正。
MSCI全球指数涨0.13%,STOXX 600涨0.5%。欧洲被视为降低美国人工智能集中度的部分对冲。Russell 2000期货从跌1%转涨0.7%,说明冲击未演变成全面增长抛售。
Tesla与SpaceX在欧洲平台跌约4.5%至5%,其他大型科技股跌幅较小。市场计入监管和政府关系变化,但非美国主要时段流动性较低,不能当作最终收盘。
债券是明显赢家。10年期收益率降3个基点至4.92%,隔夜最低4.89%。投资者预期政治僵局、减税延迟、支出放缓,以及人工智能投资降温后加息需求下降。这些不是已通过政策。
美元随收益率走弱。欧元升0.4%至1.133美元,英镑升0.5%至1.348美元;美元兑瑞郎跌0.6%至0.8163,兑日元跌0.4%至158.12。
Brent跌0.4%至约103.17美元,此前触及四周低点。市场在伊朗和乌克兰外交希望、袭击和供应风险之间权衡,能源价格变化会迅速改变通胀假设。
选举也影响国防、医疗、银行、税收和支出。控制两院不保证法案通过,党内分歧、总统否决、法院和执行机构仍会影响结果。
反弹显示市场从二元选举押注转向分行业政策分析。真正确认需要委员会议程、法律、财政和监管行动;收益率下降和期货修复只是早期快照。