AMD与OpenAI及Meta的大型人工智能芯片协议,在客户尚未行权前已影响报告利润。截至9月26日,公司确认12亿美元认股权证负债和约12亿美元非现金季度费用,主要来自股价上升及行权条件实现概率提高后的重新计量。
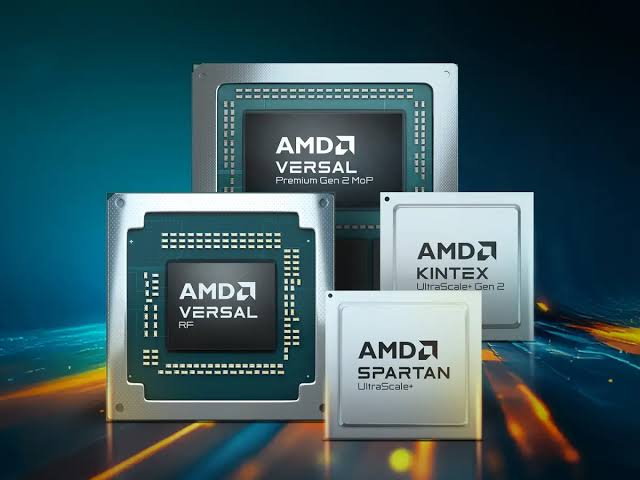
OpenAI和Meta各获权以每股0.01美元购买最多1.6亿股AMD普通股。认股权证配合多年协议,每个客户计划部署最高6吉瓦AMD数据中心GPU,早期使用Instinct MI450系列。
最大权利不等于已发行股份。权证分批归属,取决于GPU采购、股价目标及技术和商业条件;OpenAI还有相对股价表现门槛。截至9月26日,没有股份归属、可行权、已行权、失效或到期。
会计影响早于法律稀释。AMD对合格客户收入对应的公允价值计量,并在权证仍属负债时把变化计入损益。平均价值从授予时14.25美元升至季末178.58美元,现金流表列示11.79亿美元非现金影响。
另有45亿美元未确认授予日价值附着于未归属权证,将随合格销售确认而冲减收入。因此激励既通过重估影响其他损益,也通过初始分配影响收入,但都不等于当季现金流出。
经济交换是客户承诺与股东稀释。如果条件全部满足,两家公司最多可用名义成本取得3.2亿股,相对于约16.4亿流通股具有实质性,但实际稀释取决于归属、行权和未来股数。
AMD同意五年向Meta销售最高600亿美元芯片,OpenAI协议同样涉及大规模部署。激励可推动AMD软件与加速器成为Nvidia替代方案,也形成客户通过自身采购获得股权上涨的循环关系。
正确检验不仅是12亿美元费用,还包括合格收入、激励后毛利、采购里程碑、现金回收、竞争表现和最终发行股份。费用非现金且受估值影响,但条件满足后的稀释真实;3.2亿股目前尚未赚得或发行。