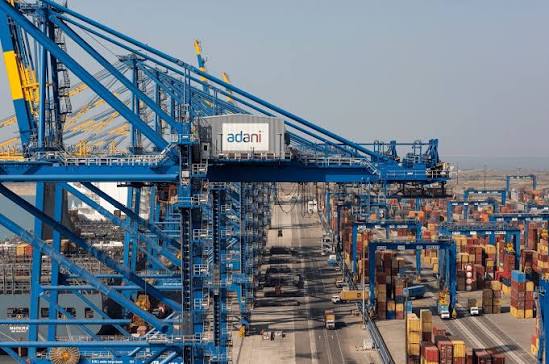
Adani Ports comprerà il 100% di Evos da Igneo. Enterprise value 2,56 miliardi di euro ed equity 1,18 miliardi; il primo include debito netto e altri diritti.
Evos gestisce otto terminali in cinque paesi: 6,3 milioni di m³, 452 serbatoi, 63 attracchi e 37 milioni di tonnellate nel 2025, con collegamenti europei.
Ricavi 2025 di 392 milioni ed EBITDA 219 milioni, margine 56%. Multiplo 11,7, occupazione 99% e contratti non eliminano rischi di rinnovo.
L’acquisto usa debito, con MUFG fino a 2,8 miliardi. La leva pro forma 2,76 volte dovrebbe scendere a 2,5 nel 2027, secondo utili e cassa.
La rete sale a 28 porti in dieci paesi e si diversifica in liquidi, chimica, SAF, biocarburanti, metanolo e bioetanolo.
La transizione richiede investimenti, certificazioni e conversioni; domanda, regole e carbonio determineranno l’utilizzo.
L’accordo non è chiuso: servono autorizzazioni, condizioni e consultazione dei lavoratori. Il -1,3% in Borsa riflette timori, non un verdetto.
Autorizzazioni, finanza, rettifiche, EBITDA, occupazione, rinnovi e leva testeranno l’operazione. Il prezzo non garantisce integrazione.