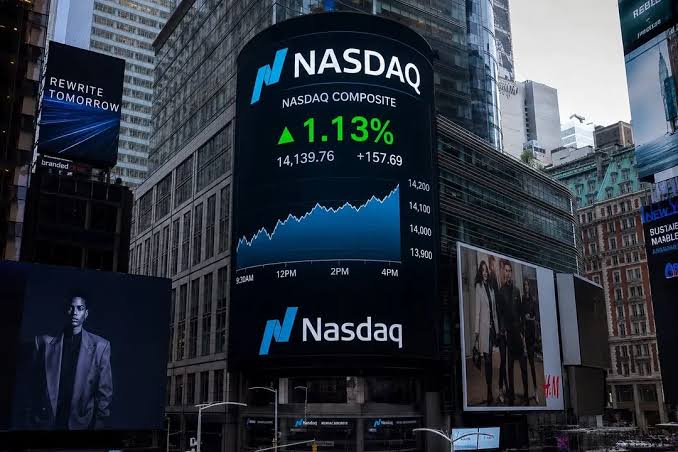
纳斯达克综合指数周一上涨2.26%,收于27,122.09点,创6月2日以来首次收盘纪录,人工智能乐观情绪重新推动大型科技股。标普500指数上涨1.49%至7,764.70点,道琼斯工业平均指数上涨0.71%至52,048.83点。
半导体股领涨。费城半导体指数上涨4.3%,Intel上涨12.2%,Arm Holdings上涨17%。Advanced Micro Devices上涨约10%,市值首次达到1万亿美元;这是估值里程碑,并不是新的收入指标。
此前行业领袖的安全警告引发科技股抛售,投资者随后把注意力转向AI基础设施支出仍在扩大的信号。因此,反弹体现市场对需求与资本开支恢复信心,并不证明有关技术安全的争论已经解决。
Wells Fargo在Muse AI助手推出后上调Meta目标价,推动Meta上涨11.4%。目标价调整可以影响市场仓位,但仍属于分析师判断,不能证明新产品已经获得采用、创造收入或实现盈利。
能源价格和债券收益率下跌扩大了支撑。Brent盘中跌破100美元,触及十一天低点,随后结算于每桶100.34美元。美国十年期国债基准收益率也降至具有心理意义的5%关口下方。
美国总统唐纳德·特朗普表示愿在联合国大会期间会见伊朗总统马苏德·佩泽希齐扬,市场对中东外交进展的希望帮助降低即时能源溢价。表达会面意愿只是一项信号,并非已完成的谈判或停火。
货币政策仍构成约束。美联储前一周进行了三年来首次加息,交易员认为下个月再次加息的概率约为50%。至少十位央行政策制定者预计将在当周发表讲话。
创纪录收盘结合了AI热情及油价、收益率带来的缓解,但这些动力可能各自逆转。后续表现将取决于企业支出、盈利兑现、能源外交及实际利率路径,而不是单日估值飙升。