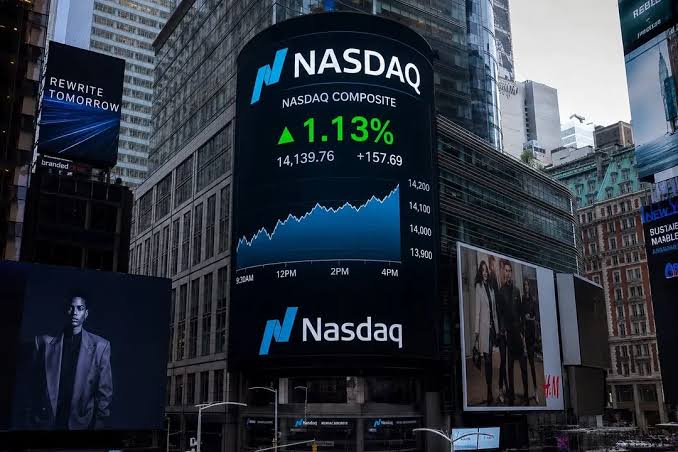
ارتفع مؤشر Nasdaq Composite بنسبة 2.26% إلى 27,122.09 نقطة يوم الاثنين، مسجلاً أول إغلاق قياسي منذ 2 يونيو مع عودة التفاؤل بالذكاء الاصطناعي إلى شركات التكنولوجيا الكبرى. وصعد S&P 500 بنسبة 1.49% إلى 7,764.70 نقطة وDow Jones بنسبة 0.71% إلى 52,048.83.
قادت أسهم أشباه الموصلات الحركة. ارتفع مؤشر فيلادلفيا 4.3% وصعدت Intel بنسبة 12.2% وArm Holdings بنسبة 17%. وزادت Advanced Micro Devices نحو 10% وبلغت قيمتها السوقية تريليون دولار للمرة الأولى، وهو إنجاز تقييمي لا مقياس جديد للإيرادات.
ركز المستثمرون على مؤشرات استمرار توسع الإنفاق على بنية الذكاء الاصطناعي بعد أن أثارت تحذيرات السلامة من قادة القطاع موجة بيع تكنولوجية في الأسبوع السابق. لذلك عكس الارتداد ثقة متجددة بالطلب والإنفاق الرأسمالي، لا حلاً للنقاش حول السلامة.
ارتفعت Meta بنسبة 11.4% بعدما رفعت Wells Fargo السعر المستهدف عقب إطلاق مساعد Muse AI. قد تؤثر تغييرات السعر المستهدف في تمركز المستثمرين، لكنها تظل آراء محللين ولا تثبت تبني المنتج الجديد أو إيراداته أو ربحيته.
وسع انخفاض الطاقة والعوائد الدعم. هبط Brent دون 100 دولار خلال الجلسة إلى أدنى مستوى في أحد عشر يوماً، ثم أغلق عند 100.34 دولار للبرميل. كما تراجع عائد سندات الخزانة الأميركية لعشر سنوات دون حاجز 5% النفسي.
ساعد الأمل في تقدم دبلوماسي بالشرق الأوسط على خفض علاوة الطاقة بعدما قال الرئيس الأميركي دونالد ترامب إنه منفتح على لقاء الرئيس الإيراني مسعود بزشكيان في الجمعية العامة للأمم المتحدة. الاستعداد للقاء إشارة، لا مفاوضات مكتملة أو وقفاً لإطلاق النار.
بقيت السياسة النقدية قيداً. كان الاحتياطي الفيدرالي قد رفع الفائدة في الأسبوع السابق للمرة الأولى خلال ثلاثة أعوام، ومنح المتعاملون احتمالاً بنحو 50% لزيادة أخرى في الشهر التالي. وكان مقرراً أن يتحدث عشرة مسؤولين نقديين على الأقل خلال الأسبوع.
جمع الإغلاق القياسي حماس الذكاء الاصطناعي والارتياح من النفط والعوائد، لكن هذه المحركات قد تنعكس بصورة مستقلة. يتوقف الأداء المقبل على الإنفاق والأرباح والدبلوماسية ومسار الفائدة الفعلي، لا على طفرة تقييم في جلسة واحدة.