美国股市以单日上涨结束7月,但风险偏好并未彻底恢复。标普500上涨0.7%至7,489.72点,道琼斯上涨276.97点至52,485.03点,纳斯达克上涨1%至25,373.85点,盘中三大指数均经历剧烈波动。
Amazon提供最强支撑,股价上涨15.3%。其季度利润同比增长超过两倍,云业务增速加快。投资者把业绩视为人工智能巨额投资开始产生回报的证据,尽管公司同时提高投资支出预期。
科技信号并非全面利好。Microsoft前一日创近18年来最佳单日表现,但Micron从早盘上涨6.4%转为收跌5.9%。Apple虽利润超预期,却因人工智能热潮造成零部件紧缺、收入增长指引低于预期而下跌7.4%。
能源价格延续通胀压力。布伦特原油上涨1.2%至每桶87.93美元;受伊朗战争影响,7月波动区间达到72至102美元。美国普通汽油均价接近每加仑4.11美元,高于一个月前的3.85美元,并通过运输传导至商品价格。
债券市场反映同样压力。10年期美债收益率由4.68%升至4.71%,远高于战争推升油价前的3.97%。美联储维持政策利率不变,主席Kevin Warsh重申2%通胀目标,却未说明具体路径,引发对政策可信度的争论。
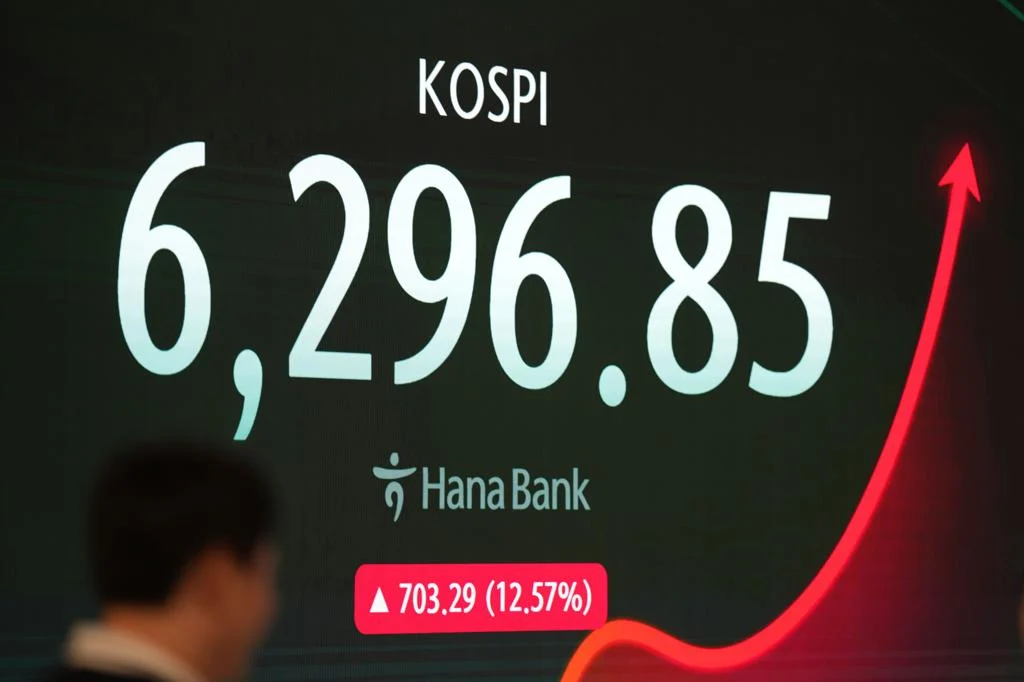
韩国展现人工智能交易最极端的一面。Kospi指数创纪录上涨17.9%,Samsung Electronics和SK Hynix均至少上涨26.8%。但指数7月仍下跌22%,尽管上半年翻倍,说明杠杆和芯片权重集中放大涨跌两端。
周五使标普500三周来首次周线上涨,但7月仍小幅收低。大型云企业的强劲业绩与部分供应商疲弱反应表明,市场不再无差别奖励所有AI资产;业绩指引、现金回报和仓位决定价格反应。
下一阶段取决于企业AI利润能否抵消费源和债券收益率上升。Amazon提供正面证据,Apple、Micron和韩国则显示拥挤交易的脆弱。7月以单日上涨收尾,却没有解决增长乐观与通胀风险之间的根本冲突。