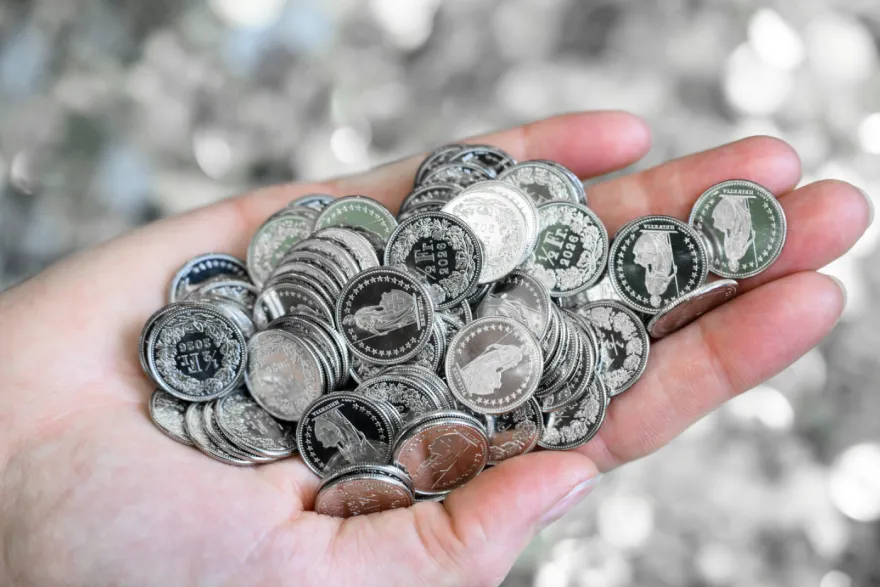
瑞士国家银行第二季度实现257亿瑞郎利润,约合318亿美元。全球股市强劲反弹抵消黄金储备大幅贬值,使其扭转2025年同期220亿瑞郎亏损以及2026年第一季度5亿瑞郎亏损。
4月至6月,外汇资产带来399亿瑞郎收益,其中包括股息、利息以及国际债券和股票组合的估值增长。该组合源自在外汇市场长期干预中积累的资产,其巨大规模使市场价格成为央行账面损益的主要驱动因素。
股票敞口提供最强支撑。MSCI世界指数本季度上涨13%,美国和欧洲市场受人工智能投资加速以及对伊朗冲突担忧减弱的推动。最终利润也超过UBS预测的190亿至240亿瑞郎区间。
黄金走势相反。瑞士央行持有的1,040吨黄金产生141亿瑞郎损失,因为金价本季度下跌14%。美国利率可能上升及美元走强削弱需求,突然中断此前多个时期黄金价格对央行业绩的支撑。
这种反差说明,央行利润不能与商业银行经营利润直接相比。它主要反映用于货币和汇率政策的庞大资产负债表上的未实现估值变化。单季盈利不等于政策将放松,也不代表经常性收入或可分配资源永久增加。
结果同时体现储备组合的分散性与波动性。本季度股票抵消黄金损失,正如此前黄金曾缓冲其他资产的下跌。但若货币、股票和贵金属同时逆向波动,相同结构也可能产生巨额亏损。
瑞士联邦和各州会关注这一数字,因为央行分配取决于累计结果及分配规则,而非单个季度。巨额利润改善账面状况,但在估值收益可能逆转的情况下,不能被视为自动转移给公共财政的资金。
未来季度将检验利率预期变化后股票涨势能否持续。关键结论是资产负债表高度敏感:13%的全球股市涨幅足以覆盖14%的黄金跌幅,但257亿瑞郎盈余只是市场驱动的阶段性结果,并非稳定盈利水平。