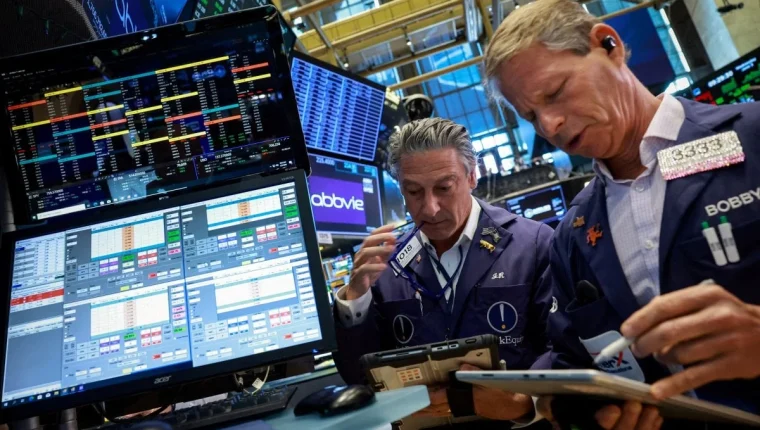
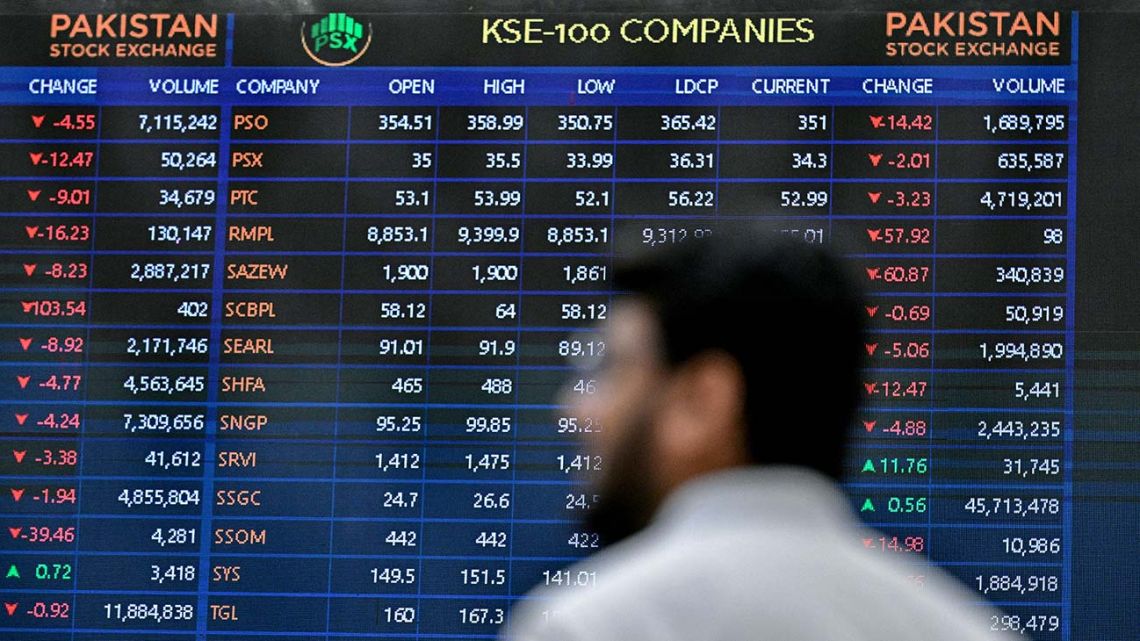
全球股市周一下跌,原因是油价与政府债券收益率上升,在美日央行会议前削弱投资者的风险偏好。跌势跨越地区和资产类别,显示能源冲击正直接进入利率预期。
科技与工业股领跌华尔街,费城半导体指数下跌约5%。在多位行业领袖公开呼吁放慢先进人工智能开发以管理安全风险后,AI相关公司承受额外压力。
欧洲股市也走弱,但油气公司随原油上涨。这样的分化很重要:昂贵能源可以支撑生产商,却会同时增加运输、制造及消费企业的成本和通胀敞口。
Brent原油一度在盘中上涨近5%,最终收涨1%,结算于每桶105.68美元。有关伊朗希望与华盛顿达成协议的言论推动价格从日内高点回落,反映地缘政治信号迅速进入风险溢价。
主权债券进一步放大压力。美国十年期国债基准收益率自2023年以来首次触及5%,德国十年期收益率则突破3.51%,创2009年以来最高水平。收益率升高意味着债券价格下跌,也提高其他资产估值所用的融资基准。
交易员认为美联储周三加息的概率约为90%。市场同时显示,日本央行周五把政策利率上调25个基点至1.25%的概率约为76%。这两项数字都是市场概率,并非已经作出的决定。
美元对主要货币走强,黄金则随着美元和美债收益率上升而下跌。这些走势符合投资者为通胀和更紧货币环境寻求补偿的逻辑,但仍只是一个交易日的快照,并非固定的新格局。
下一项检验是能源中断是否持续到足以改变通胀数据与央行指引。在会议真正举行之前,股市下跌、5%的美债收益率和加息概率都只描述不确定环境下的仓位,并不保证新一轮紧缩。