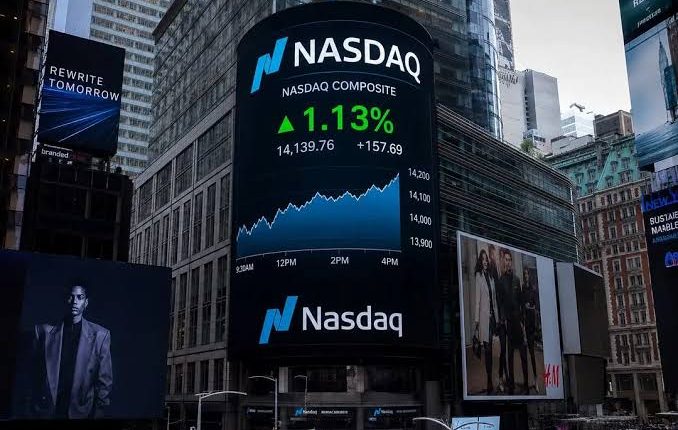
Les grands indices américains ont progressé après des créations d’emplois très inférieures aux attentes, réduisant la probabilité perçue d’une hausse immédiate de la Fed. Le Nasdaq a gagné 1,2% à 27 190,86 points, le S&P 500 0,7% à 7 722,72 et le Dow 0,5% à 51 176,96.
Les emplois non agricoles ont augmenté de 29 000 contre 90 000 attendus. Août a été révisé à 133 000 au lieu de 162 000. Le rapport montre un ralentissement des embauches, sans que les opérateurs décrivent un effondrement du marché du travail.
Les anticipations ont rapidement changé. Les opérateurs attribuaient environ 80% de probabilité à un statu quo en octobre, contre 74% avant les données, et encore 86% à une hausse en décembre. Ce sont des estimations de marché, pas des engagements de politique.
Le marché obligataire a donné un autre signal. Les rendements ont d’abord baissé puis remonté, prolongeant une vente qui renchérit le financement mondial. Le dix ans a gagné 4,72 points de base à 5,281% et le deux ans 3,98 points à 4,827%.
Le dix ans se dirigeait vers une cinquième hausse hebdomadaire et avait enregistré en septembre son plus fort gain trimestriel depuis 1994. Les craintes d’inflation énergétique et les tensions budgétaires continuent de rivaliser avec le ralentissement de l’emploi.
La dette souveraine européenne est restée volatile. L’écart entre les taux français et allemands à dix ans a atteint son plus haut depuis la crise de 2011, signe que les risques politiques et budgétaires fragmentent les mouvements.
La hausse des actions a été large: un indice mondial a gagné 0,6% et le STOXX 600 0,75%. Le dollar a baissé face à l’euro et au yen; le Brent a progressé de 0,45% à 102,77 dollars, le WTI a perdu 1% à 91,90 dollars et l’or environ 1%.
La séance n’a donc pas envoyé un simple signal d’appétit pour le risque. L’emploi plus faible a soutenu les actions sensibles aux taux, mais la vente d’obligations a maintenu le coût du capital élevé sans résoudre inflation et dette à long terme.