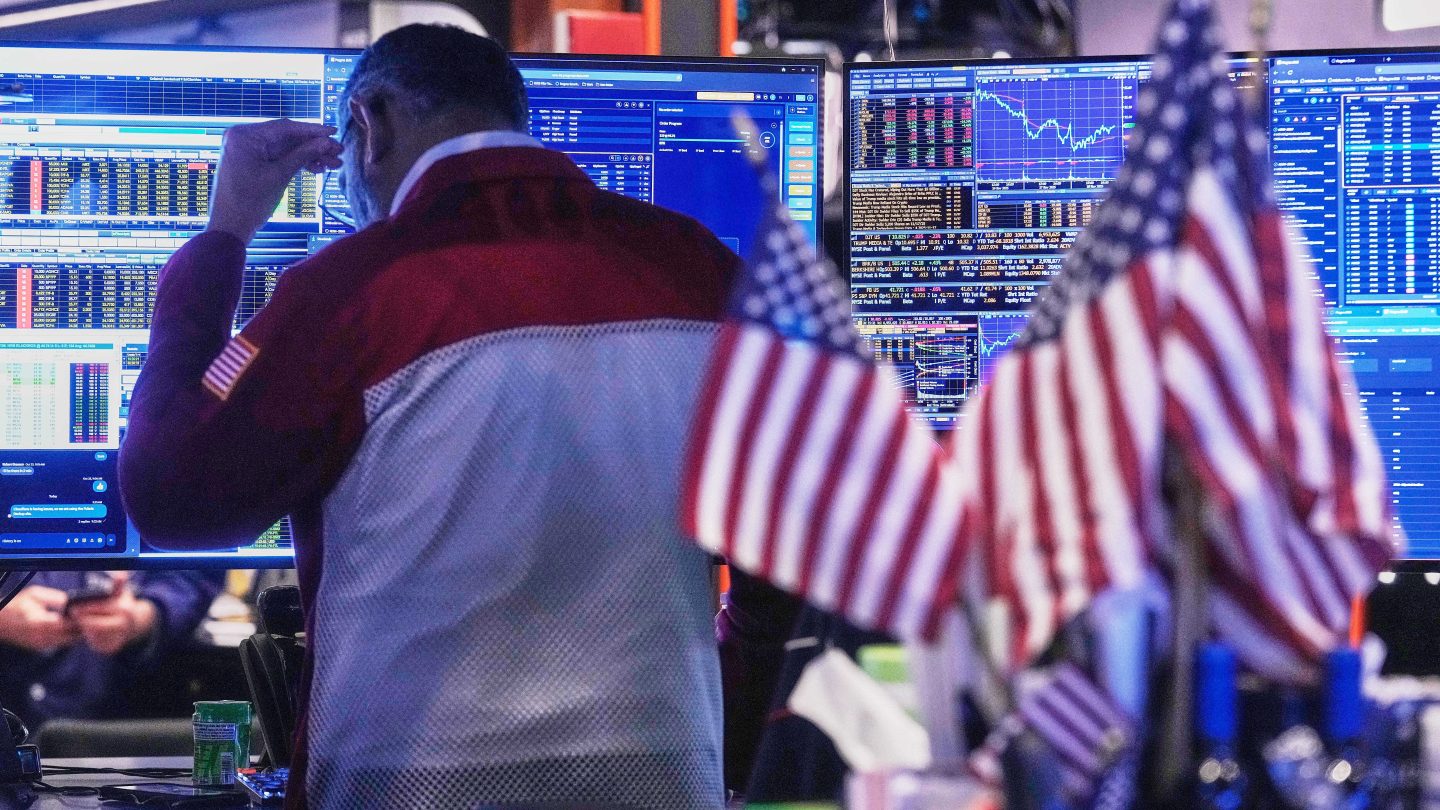
Os principais índices dos Estados Unidos subiram depois que o emprego de setembro ficou muito abaixo das expectativas e reduziu a chance percebida de alta imediata do Fed. O Nasdaq ganhou 1,2%, a 27.190,86 pontos; o S&P 500, 0,7%, a 7.722,72; e o Dow, 0,5%, a 51.176,96.
As vagas não agrícolas cresceram 29 mil, ante previsão de 90 mil. Agosto foi revisado para 133 mil, de 162 mil informados antes. O relatório mostrou desaceleração das contratações, embora o mercado não tenha sido descrito como em colapso.
As expectativas mudaram rapidamente. Operadores atribuíram cerca de 80% de probabilidade à manutenção dos juros em outubro, contra 74% antes dos dados, e ainda 86% a uma alta em dezembro. São estimativas de mercado, não compromissos.
O mercado de títulos deu mensagem diferente. Os rendimentos caíram inicialmente e depois subiram, prolongando uma venda que encarece o financiamento global. O juro de dez anos avançou 4,72 pontos-base, a 5,281%, e o de dois anos 3,98 pontos, a 4,827%.
O rendimento de dez anos caminhava para a quinta alta semanal e fechara setembro com o maior avanço trimestral desde 1994. Temores de inflação energética e pressão fiscal continuaram competindo com o emprego mais fraco.
A dívida soberana europeia seguiu volátil. A diferença entre os juros franceses e alemães de dez anos atingiu a maior amplitude desde a crise do euro em 2011, mostrando que riscos políticos e fiscais fragmentam os movimentos.
A alta das ações foi ampla: índice global subiu 0,6% e STOXX 600, 0,75%. O dólar recuou ante euro e iene; Brent avançou 0,45%, a US$ 102,77, WTI caiu 1%, a US$ 91,90, e ouro à vista perdeu cerca de 1%.
A sessão não foi um simples sinal de apetite por risco. Emprego mais fraco apoiou ações sensíveis a juros, mas a venda de títulos manteve o custo do capital elevado. Outubro mudou sem resolver inflação e dívida de longo prazo.