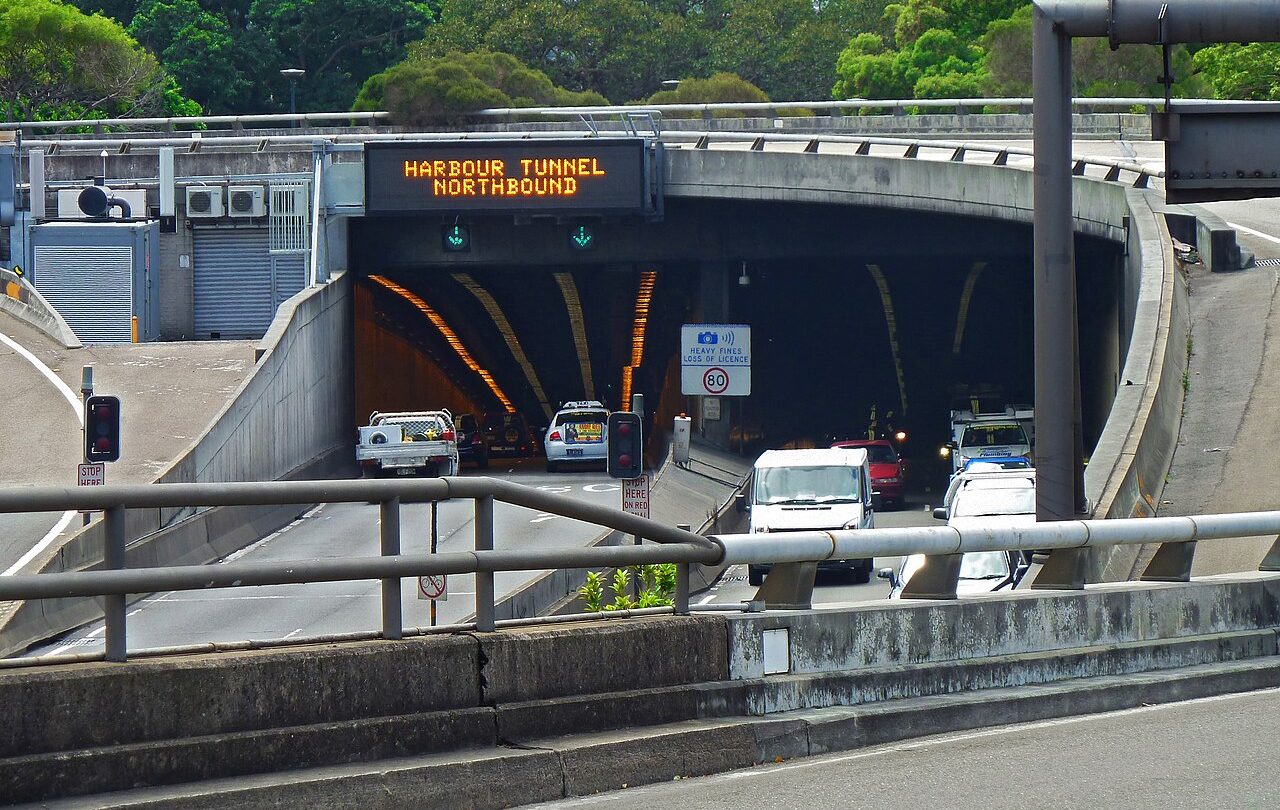
Transurban同意以45亿澳元现金收购加拿大养老金计划投资委员会在悉尼三条主要收费公路中的权益。交易包括NorthWestern Roads Group的25%股份,该集团拥有Westlink M7和NorthConnex;以及拥有WestConnex的Sydney Transport Partners的10.5%股份。
若交易完成,Transurban在NorthWestern Roads Group的持股将从50%升至75%,在WestConnex的持股将从50%升至60.5%。公司将获得更大的经济权益和表决影响力,但这些公路仍有其他机构股东。
双方签署了收购协议,但权益尚未转让。Transurban预计在下一个日历年完成交割,前提是获得竞争监管批准并满足其他惯常条件。在此之前,CPPIB仍是待售股份的所有者。
Transurban计划先以已承诺债务工具支付价款,随后逐步再融资为长期借款,并表示无需发行新股。该结构避免立即稀释证券持有人权益,但会提高杠杆,并使交易回报受到再融资成本影响。
管理层预计收购将创造价值,并在中长期逐步增加每份证券的自由现金流。这是公司预测,并非已实现收益。预期好处部分来自M5 West未来纳入WestConnex特许经营权,以及Western Harbour Tunnel开通。
卖方将获得约45亿澳元总收入,并退出这些澳大利亚收费公路投资。CPPIB于2010年投资Westlink M7,2014年参与资助NorthConnex,2018年取得WestConnex权益,此次出售是多年持有后的资产配置调整。
Transurban表示,所有权变化本身不会改变收费标准。价格仍受特许经营合同和公共政策安排约束。收购公布前,公司与新南威尔士州政府另行达成收费改革协议,但买入股份不会自动改写相关规则。
战略逻辑是加强对悉尼互联路网的控制;财务考验则是未来车流、特许经营扩展和现金流能否抵消在借贷成本较高时进行的大额债务融资收购。监管批准、交割和再融资仍是不同里程碑。