EvoNext Holdings et Ascend Sport Technology ont signé l’accord formel de fusion qui prolonge l’accord contraignant annoncé le 12 octobre. La fusion statutaire apportera l’activité d’Ascend contre de nouvelles actions EvoNext. La société cotée survivante prendra le nom Ascend Sport Technology et restera sur SIX Swiss Exchange.
La signature n’est pas la clôture. Les assemblées extraordinaires des deux sociétés auront lieu le 3 décembre et les décisions ne deviendront effectives qu’après approbation. Le conseil d’EvoNext recommande unanimement l’opération, mais conditions usuelles et documents légaux de fusion et d’offre restent nécessaires.
Le volet boursier prévoit jusqu’à 220 millions CHF, y compris une option de surallocation de 10 % en actions secondaires, à un prix attendu de 2,50 CHF. Le placement serait majoritairement secondaire, avec une émission primaire plus petite pour la croissance, les initiatives stratégiques et les besoins généraux.
La distinction compte: le produit secondaire revient aux vendeurs, pas à la société. Seule l’émission primaire apporte du capital. Le flottant visé est d’environ 40 % avec une base institutionnelle diversifiée, mais demande, taille et allocations dépendront du livre d’ordres. Les actionnaires EvoNext actuels détiendraient environ 3,8 %.
Les anciens actionnaires Ascend, dirigeants, administrateurs et certains porteurs EvoNext auront 50 % de leurs titres bloqués 12 mois et le solde 24 mois, sous exceptions usuelles. Ces blocages réduisent la pression immédiate sans éliminer les risques futurs de dilution, liquidité ou valorisation.
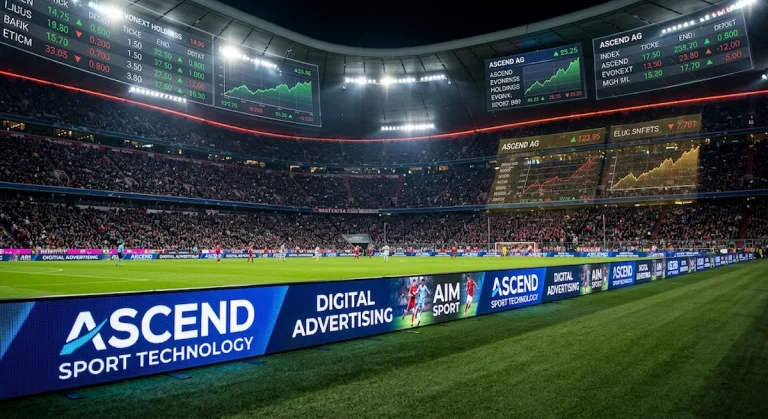
Ascend regroupe affichage numérique, incrustation publicitaire virtuelle, place de marché du sponsoring, intelligence d’audience, streaming et analyse. Le groupe revendique plus de 100 ayants droit, 500 marques et diffuseurs, 20 pays, 12 ligues majeures et 10 000 matches. Ces chiffres ne donnent ni concentration ni renouvellement.
Pour l’exercice clos en juin 2026, Ascend annonce environ 44 millions CHF de revenus nets et 25 millions d’EBITDA, soit 57 %. Il vise un doublement des revenus en quatre ans, 10 % de croissance en 2026/27 et une marge moyenne de 50 %. L’EBITDA annuel resterait stable avec les coûts de cotation et aucun dividende n’est prévu.
La fusion donne à Ascend une cotation et un accès au capital, et à EvoNext une petite part d’un groupe opérationnel. Votes, prospectus, placement, clôture, rétention, cycle des tournois, investissements et acquisitions seront décisifs. Les 220 millions CHF sont encore un plafond, pas des fonds levés.