德意志银行第二季度归属股东净利润同比增长10%,从14.9亿欧元升至16.4亿欧元。该结果超过分析师预期的13.8亿欧元,推动股价开盘上涨4%,延续首席执行官Christian Sewing任内的复苏。
全球投资银行业务是增长的核心。该部门收入上升19%,远超市场预期的7.6%,并继续成为集团最大收入来源。交易、融资、首次公开募股与企业并购活动的活跃,使德国最大银行受益于本季度资本市场繁荣。
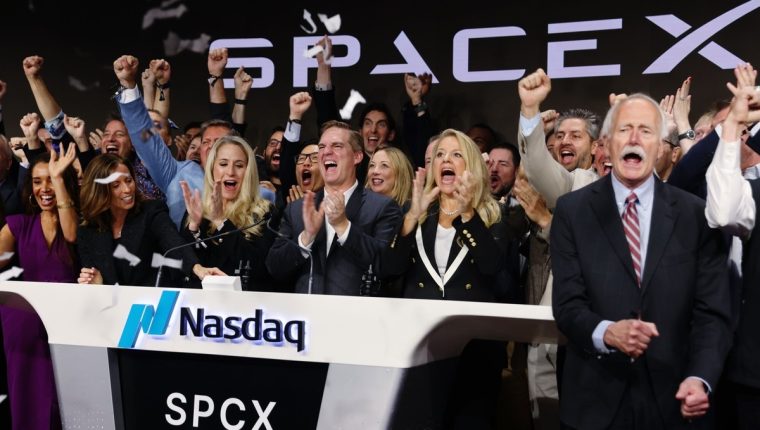
固定收益和外汇交易收入增长16%,明显高于5.1%的预期,也超过美国五大银行的平均增幅。承销与顾问收入增长36%,是预测幅度的两倍;德意志银行参与了SpaceX上市和Alphabet融资等交易。
其他部门的增长较为平稳。零售银行收入增加8%,略高于预期;企业银行收入增长1%,而分析师原本预计会下降。这两个部门提供了更稳定的基础,但未出现投资银行业务那样的经营杠杆。
收入增长并未消除成本压力。费用上升8%,其中包括退出印度零售银行业务产生的近1亿欧元支出。因此,本季度超预期主要依赖强劲的交易和手续费收入,以吸收仍在扩张的成本基础。
管理层借此重申独立发展战略。Sewing表示,业绩为超越2028年目标创造空间;财务负责人Raja Akram称,德意志银行无需通过收购实现目标。这与UniCredit追求Commerzbank的路线不同,也避免了短期整合风险。
财报公布之际,法律审查仍在持续。德国检方此前搜查法兰克福总部,调查Postbank在2008至2010年间涉嫌欺诈性税务交易,这是2026年已知的第三次检方搜查。管理层强调执行,但反复调查仍构成治理和声誉风险。
下一项考验是,在缺少大型股票交易业务的情况下维持投资银行动能;这一业务帮助多家美国同行实现了更快的利润增长。2028年前景能否兑现,将取决于成本控制、顾问项目储备以及法律风险能否在不干扰核心业务的情况下得到解决。