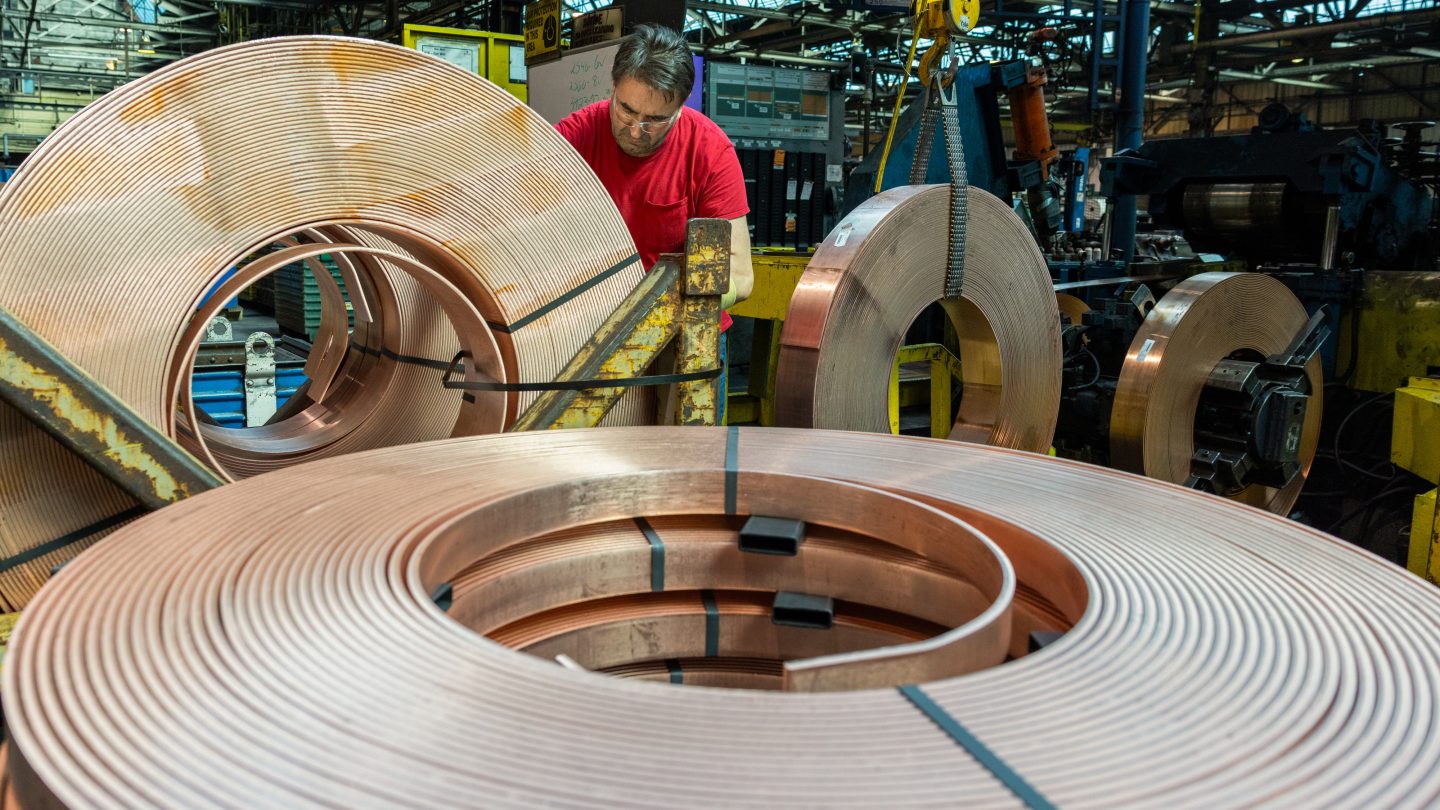
El mercado spot de Shanghái marcó una prima récord el 6 de noviembre aunque bajó el precio absoluto. Shanghai Metals Market evaluó el cátodo número uno entre RMB2.480 y 2.750 por tonelada sobre el futuro de noviembre, con promedio de RMB2.615, mientras el contado cayó RMB605 a RMB109.600.
La prima subió RMB515 en un día y RMB1.350 desde el lunes. La backwardation noviembre-diciembre pasó de RMB900–1.000 a RMB1.900–2.260, encareciendo el metal inmediato frente al diferido.
Los inventarios bajaron a 62.600 toneladas desde 134.400 un año antes. Los warrants de SHFE cayeron 2.247 toneladas a 4.327, frente a unas 33.000 posiciones abiertas del contrato de noviembre.
Once fundiciones tuvieron mantenimiento en octubre, con impacto estimado de 103.200 toneladas. La producción cayó 3,03% a 1,087 millones; la escasez de concentrados y ánodos elevó pérdidas de procesamiento.
Las importaciones no cubrieron rápido el hueco. Desvíos hacia Estados Unidos y demoras redujeron disponibilidad; las compras chinas enero-septiembre bajaron 16,34%. Las primas Yangshan llegaron a US$217,50 y US$210.
La entrega del 17–18 de noviembre intensifica la presión. Al sumar backwardation y prima, el cátodo inmediato costaba RMB4.500–4.900 más que diciembre, elevando capital de trabajo de fabricantes.
La demanda no es uniforme: futuros bajos alentaron compras, pero la prima compensó el descuento y algunas plantas pararon líneas. Se prevé producción de noviembre de 1,082 millones, -0,42%.
La entrega, aduana y el cambio de referencia a diciembre serán las pruebas. El récord es de la prima contra un futuro específico, no del precio absoluto del cobre.