Рынки
Данные по занятости США открывают неделю испытаний для ставок и облигаций
Занятость за сентябрь, инфляция и сигналы центробанков проверят рыночную оценку 64-процентной вероятности нового повышения ставки ФРС в октябре.
Занятость за сентябрь, инфляция и сигналы центробанков проверят рыночную оценку 64-процентной вероятности нового повышения ставки ФРС в октябре.
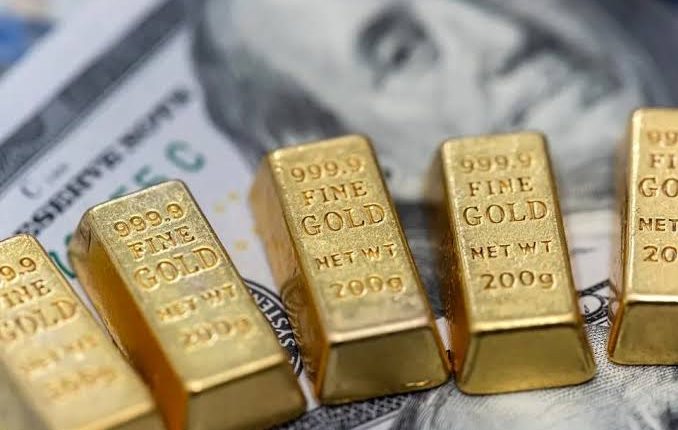
Спотовое золото снизилось на 0,6% до $4 349,94 на фоне укрепления доллара и 88-процентной вероятности повышения ставки США в декабре.
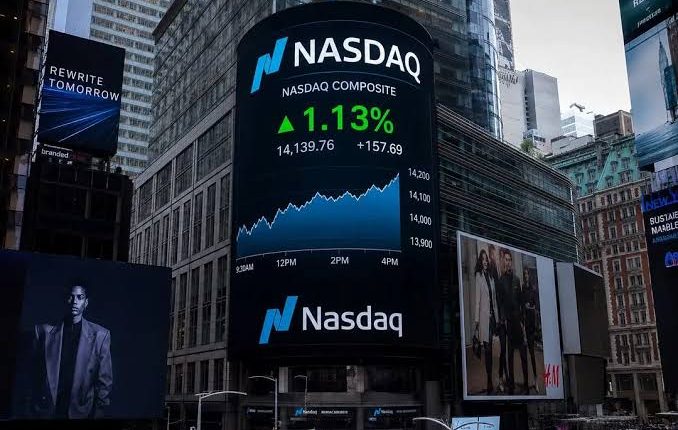
Nasdaq вырос на 2,26% до рекордного закрытия на фоне подъема чипов, Brent по $100,34 и снижения доходности десятилетних облигаций США ниже 5%.
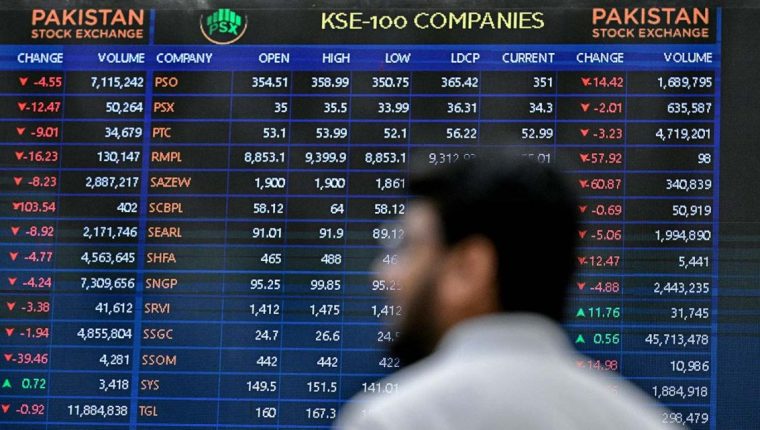
Акции снизились, Brent закрылся на $105,68, а доходность десятилетних облигаций США достигла 5% на фоне ожиданий возможного повышения ставок в США и Японии.
Nvidia отчитается в среду вместе с компаниями ПО, июльской инфляцией PCE и широким кругом ритейлеров, а напряжение на рынке облигаций сохраняется.

Неожиданное снижение розничных расходов уменьшило ожидания сентябрьского повышения ставки, но обострило противоречие между поддерживающей стоимостью кредита и риском высокой инфляции при замедлении роста.

Фьючерсы США выросли после разнонаправленных отчётов Microsoft и Meta, Kospi продолжил распродажу ИИ-акций, а доходности отразили раскол в ФРС.
Золото упало на 1,2% до $4 026,21 при долларе у четырехнедельного максимума и вероятности повышения Fed в 36% сейчас и 80% в сентябре.